

Магазин потратил 600 рублей на привлечение покупателя. За полгода этот человек заказал товаров на 3000 рублей. Кажется, рекламу можно смело расширять. Но из выручки ещё нужно вычесть стоимость товара и согласованные расходы, а часть заказов могла вернуться. Сравнение двух первых цифр не показывает прибыль.
LTV клиента — оценка ценности отношений с покупателем за выбранный срок или за прогнозируемую продолжительность отношений. Перед расчетом уточните, что вы измеряете: выручку, валовую прибыль или вклад после определенных расходов. Без этого одинаковая подпись LTV может скрывать совершенно разные показатели.
Почему выручка на клиента ещё не прибыль
LTV, CLV и CLTV используют для близкого понятия — ценности клиента во времени. Но в рабочих отчетах важно не только название. Выручка за несколько покупок и сумма, оставшаяся после переменных расходов, отвечают на разные вопросы.
Допустим, клиент принес 3000 рублей чистой выручки после учета скидок и возвратов. Если товар, обработка и другие включенные в расчет переменные расходы составили 2100 рублей, вклад равен 900 рублям. Из него ещё придется покрывать привлечение и прочие расходы бизнеса.
Отдельно различайте уже полученный результат и прогноз. Фраза «выручка на покупателя за первые шесть месяцев» описывает наблюдение. Фраза «покупатель принесет столько за три года» требует модели будущего поведения. Первая цифра не превращается во вторую простым переименованием.
В руководстве Shopify по CLV показаны исторический и прогнозный подходы, а также варианты расчета с учетом маржи. Для своего отчета сохраните точное определение: какая группа, срок и состав доходов и расходов вошли в показатель.
Какие данные собрать до расчета
Начните с надежного и разрешенного способа отличать клиентов. Если один человек оформлял покупки с разных учетных записей, без основания считать их одним клиентом нельзя. И наоборот: несколько людей могут использовать общий аккаунт. Ограничения идентификации влияют на смысл результата.
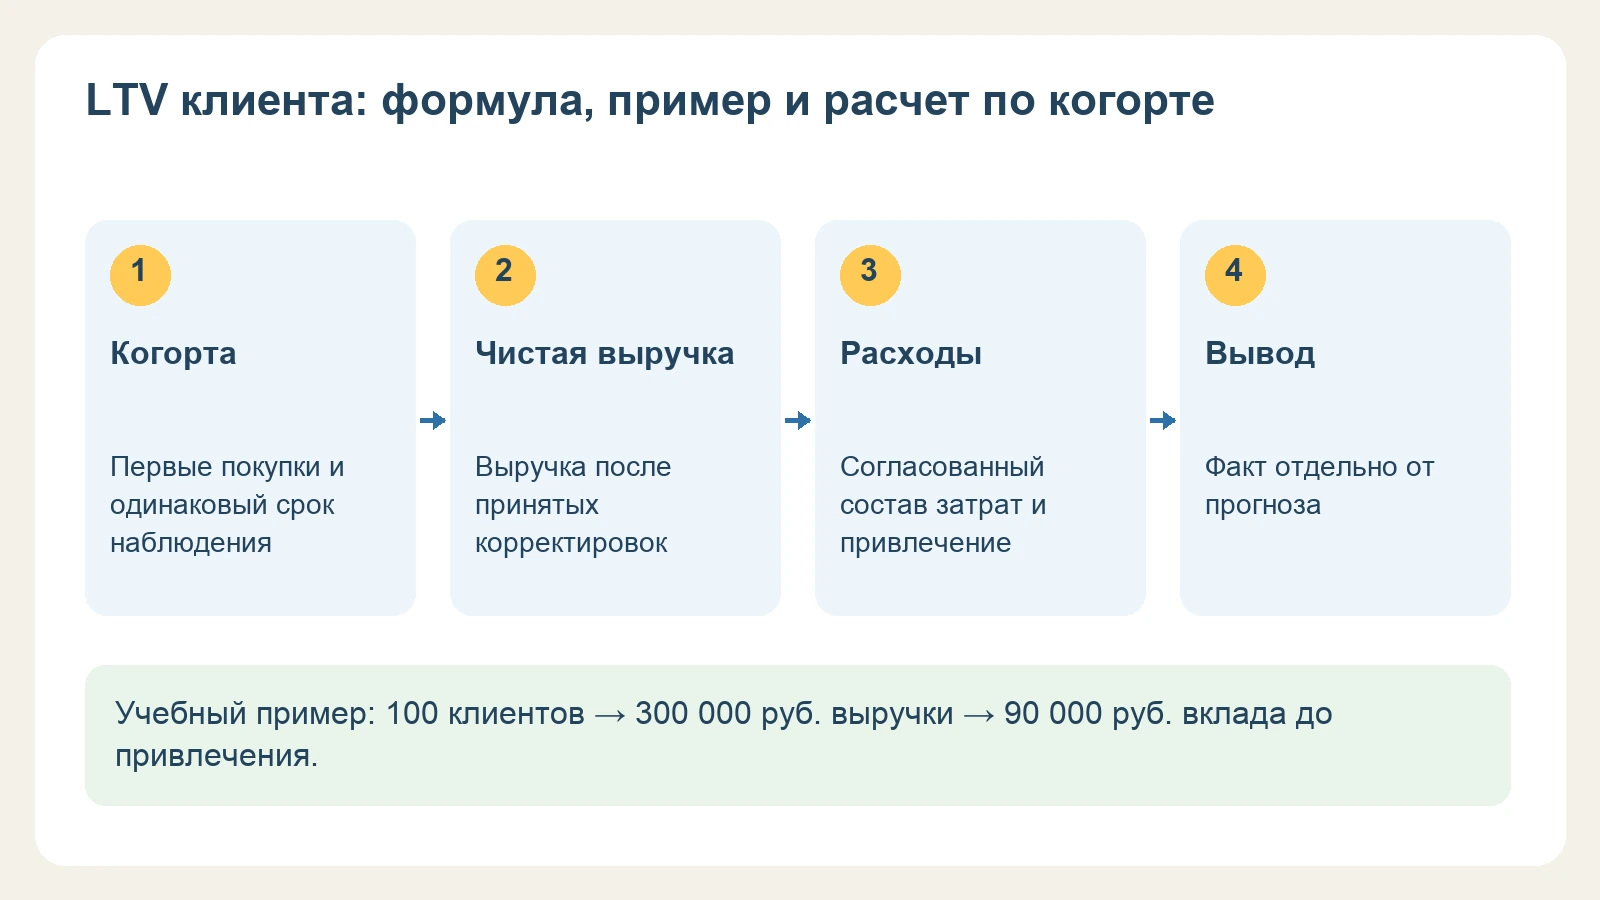
Для первой проверки удобно взять группу покупателей с первой покупкой в одном периоде. Такую группу называют когортой. Затем наблюдают ее за одинаковое число месяцев после первой покупки. Важно не перепутать группу новых покупателей с теми, кто просто сделал заказ в выбранном месяце.
- Клиент. Устойчивый идентификатор и правила его использования.
- Первая покупка. Дата, по которой человек попадает в когорту.
- Заказ. Дата, сумма после скидок и итоговый статус.
- Возвраты. Какие суммы возвращены и к какому заказу относятся.
- Расходы. Согласованные статьи, включенные в расчет вклада.
- Привлечение. Расходы и новые клиенты той же группы.
На маркетплейсе доступные продавцу сведения могут не позволять надежно связать все покупки одного человека. В таком случае не рассчитывайте пожизненную ценность из догадок по имени или адресу. Можно анализировать доступные показатели заказов, явно не называя их индивидуальным LTV.
Также проверьте полноту периода. Если выгрузка начинается с апреля, покупатель с апрельским заказом мог покупать и раньше. Назвать его новым можно только при достаточной истории или с оговоркой о границах наблюдения.
Как посчитать ценность когорты за шесть месяцев
Возьмем условный магазин. В выбранной когорте 100 первых покупателей. За первые шесть месяцев после своей первой покупки они сделали 150 сохраненных заказов. Чистая выручка после принятых корректировок — 300 000 рублей, вклад после согласованных переменных расходов — 90 000 рублей.
Учебный расчет — условные числа
| Показатель | Расчет | Результат |
|---|---|---|
| Исходная когорта | Новые покупатели выбранного периода | 100 человек |
| Заказы на исходного покупателя | 150 / 100 | 1,5 заказа |
| Средняя чистая выручка на заказ | 300 000 / 150 | 2000 руб. |
| Выручка на исходного покупателя | 300 000 / 100 | 3000 руб. |
| Вклад на исходного покупателя | 90 000 / 100 | 900 руб. |
| Стоимость привлечения клиента | 60 000 / 100 | 600 руб. |
| Вклад после привлечения | 900 − 600 | 300 руб. до прочих расходов |
Знаменатель здесь — все 100 исходных покупателей, в том числе те, кто не вернулся. Если разделить выручку только на повторно купивших, получится другой показатель. Он может быть полезен для отдельного вопроса, но не описывает ценность всей привлеченной когорты.
Результат 300 рублей после привлечения не назван чистой прибылью. В расчете пока нет всех постоянных и прочих расходов. Какие статьи включать, согласуйте с финансовым учетом компании и применяйте одинаково между группами.
Как учесть возвраты после окончания периода
Часть корректировок поступает позже. Если заказ попал в наблюдение, а возврат ещё не завершен, результат остается предварительным. Запишите дату фиксации и порядок последующего пересчета.
Не сравнивайте окончательно закрытую старую когорту с новой, по которой ещё не дошли возвраты. Либо подождите сопоставимого состояния данных, либо явно покажите разницу. Иначе новая группа может выглядеть выгоднее только из-за неполных расходов.
Когда подходит упрощенная формула LTV
Для примерной оценки выручки используют средний чек, частоту покупок и продолжительность отношений. Все части должны описывать согласованные периоды. Если частота годовая, срок тоже нужен в годах.
Учебный пример упрощенной оценки
Средняя чистая выручка на заказ — 2000 руб. Предполагаемая частота — три заказа в год, предполагаемый срок — два года. Оценка выручки: 2000 × 3 × 2 = 12 000 руб. на клиента. Это прогноз при заданных предположениях, а не уже заработанная сумма.
Формула удобна, чтобы увидеть, какие факторы влияют на результат. Но она не подтверждает сами предположения. Если у магазина есть только полугодовая история, срок в два года нужно отдельно обосновать. Подставлять желаемое число ради красивой окупаемости нельзя.
Усреднение также скрывает различия групп. Покупатели расходников и долговечного товара возвращаются с разной частотой. Общий средний чек и общая частота могут описывать смесь, которой не соответствует ни один реальный сценарий.
При существенных расходах используйте понятный расчет вклада, а не только выручку. Если расходы различаются между покупками, постоянная средняя доля может быть слишком грубым допущением. На первых этапах полезнее прозрачная таблица фактической когорты, чем сложная формула с неподтвержденными входными данными.
Как сравнивать LTV и CAC
CAC — стоимость привлечения нового клиента в принятом составе расходов. Для сравнения нужны та же группа и согласованная логика учета. Расходы рекламы за месяц, разделенные на все заказы месяца, не обязательно дают CAC новых покупателей.
Если в числителе только один рекламный канал, а в знаменателе все новые клиенты, получится заниженная стоимость этого канала. Если сравниваете группы по источникам, сначала проверьте, как определяется источник и что делать при нескольких контактах.
В учебном примере вклад за шесть месяцев — 900 рублей на исходного клиента, CAC — 600 рублей. Разность 300 рублей описывает вклад после включенного привлечения. Она не доказывает, что любая следующая группа будет такой же.
Не делайте универсальной целью одно отношение LTV/CAC. Его смысл зависит от того, выручку или вклад взяли в LTV, как учтены расходы и за какой срок вернулись деньги. Одинаковая цифра может описывать совершенно разную экономику.
Почему срок окупаемости нужно смотреть отдельно
Будущий вклад не оплачивает сегодняшний счет поставщика. Даже если прогноз отношений выглядит выгодным, магазину нужны деньги до поступления повторных покупок. Поэтому отдельно смотрят, как накапливается вклад по месяцам и когда он покрывает принятые расходы привлечения.
Не смешивайте прибыльность и движение денег. Условия оплаты поставщикам, выплаты площадки и возвраты могут сдвигать денежный результат. Для решений о бюджете расчет ценности клиента полезно рассматривать вместе с платежным планом компании.
Как понять, что LTV действительно растет
Сравнивайте когорты одинакового возраста. У покупателей прошлого года было больше времени на повторные заказы, чем у новых. Сравнение всей накопленной выручки без поправки на возраст почти автоматически даст преимущество старой группе.
Также учитывайте сезон и ассортимент. После распродажи средняя выручка на клиента может вырасти за счет крупного первого заказа. Это не означает, что покупатели стали чаще возвращаться. Посмотрите отдельно первую покупку и последующие.
Рост выручки на клиента после скидок ещё не гарантирует роста вклада. Более дорогая доставка, возвраты или расходы на бонусы могут изменить результат. Поэтому полезно сохранять рядом несколько показателей, не пытаясь свести все к одной линии.
Если меняли правила идентификации или состав расходов, отметьте это в отчете. Лучше пересчитать сопоставимый период по одной логике. Когда это невозможно, ограничьте вывод и не выдавайте изменение учета за улучшение работы.
Что улучшать после первого расчета
Начните с причины, по которой человек не делает следующую полезную покупку. Товар отсутствует? Неясно, какой сменный элемент подходит? Первая покупка создала неверное ожидание? Разные причины требуют разных действий.
Для расходника может помочь понятная информация о совместимости и наличии. Для долговечного товара повторная продажа того же предмета может быть неуместна. В таком случае нужно проверить, есть ли реальная потребность в дополнении, а не отправлять человеку больше одинаковых предложений.
Отзывы и обращения помогают находить вопросы, мешающие следующему заказу. Но само содержание отзыва не рассчитывает ценность клиента. Связь обратной связи с покупками требует разрешенных и надежных данных. Не обещайте такую связь там, где ее нет.
Учебный пример гипотезы
Покупатели не понимают, какая сменная крышка подходит к контейнеру. Команда уточняет совместимость в карточке и инструкции. Затем проверяет вопросы и покупки нужного дополнения. Рост повторной выручки оценивают вместе с возвратами и расходами; заранее гарантированный рост LTV не обещают.
Планируйте одну проверку с понятным результатом. Если одновременно изменить ассортимент, цену и коммуникацию, будет сложнее понять причину наблюдаемого изменения. Для малого магазина даже небольшой последовательный разбор полезнее общего решения «повышать лояльность».
Как оформить первый отчет
В заголовке укажите период наблюдения и определение ценности. Например: «Вклад на нового покупателя за первые шесть месяцев». Ниже покажите состав когорты, правила возвратов, расходы и дату фиксации данных.
Отдельно вынесите прогноз. Для него нужны предположения о частоте, сроке и расходах. Если их несколько, покажите сценарии и объясните, какие данные помогут выбрать между ними. Не соединяйте фактический и прогнозный участки графика без различения.
В конце напишите решение: что проверяете дальше и какую неопределенность хотите снять. Расчет полезен, когда помогает выбрать бюджет, исправить товарную информацию или понять повторные покупки. Сам по себе высокий показатель не заменяет этого решения.
Как проверить расчет на нескольких заказах
До работы со всей выгрузкой выберите несколько покупателей с разной историей: один заказ, повторная покупка, частичный возврат и полный возврат. Вручную проследите суммы и даты. Цель — убедиться, что правила одинаково применяются к обычным и сложным ситуациям.
Для частичного возврата проверьте, что уменьшилась соответствующая выручка, а расходы учтены по принятому порядку. Для отмены заказа уточните, попал ли он в число покупок. Если правила статусов меняются между выгрузками, сохраните соответствие названий и смыслов.
Затем сверните данные по исходным клиентам. Повторные строки одного заказа не должны превращаться в несколько покупок. Если один заказ содержит несколько товарных позиций, число строк таблицы тоже не равно числу заказов. Простая ручная сверка помогает найти такие ошибки до красивого итогового графика.
Как обсуждать результат с командой
Покажите не только итоговую цифру, но и то, от чего она зависит. Увеличение средней покупки, повторных заказов и вклада — разные изменения. Например, комплект может поднять выручку, но при большой скидке снизить сумму, остающуюся после расходов.
Попросите коллег предложить объяснение наблюдаемому изменению и данные для его проверки. Не выбирайте удобную причину автоматически. Снижение повторных покупок могло совпасть с отсутствием товара, а не с ухудшением отношения клиентов к магазину.
Для следующего периода сохраните ту же карточку расчета: когорта, возраст, источник заказов, возвраты, расходы и дата фиксации. Если показатель придется изменить, запишите причину и отделите новый ряд. Так накопленная история останется пригодной для решения, даже когда учет развивается.
Не используйте ценность клиента как повод ухудшить обслуживание людей с небольшой покупкой. Показатель помогает планировать экономику и искать подходящее предложение, но не отменяет обязательства по конкретному заказу. Низкая наблюденная выручка может просто означать короткий срок знакомства с магазином.
Внешнюю цифру другого бизнеса также нельзя считать обязательным ориентиром. У него могут быть другой товар, способ расчета и срок наблюдения. Для первого решения полезнее собственная прозрачная когорта с ограничениями, чем привлекательный показатель без доступной методики.
Ещё одна проверка — единицы измерения. Если средний чек указан в рублях, частота в заказах за месяц, а срок в годах, сначала приведите период к одному виду. Например, два года — это двадцать четыре месяца, но сама длительность остается предположением, которое нужно обосновать. Для фактической когорты удобнее суммировать завершенные покупки за выбранное число месяцев и разделить на исходное количество клиентов: так меньше скрытых допущений в арифметике.
Частые вопросы
Можно ли считать LTV по выручке?
Да, если явно назвать показатель выручкой на клиента и описать период. Для оценки экономики отдельно нужны расходы и вклад. Выручка не равна прибыли.
Что делать, если история покупок короткая?
Начните с наблюдаемой ценности за доступный срок. Прогноз оставьте отдельным расчетом с допущениями, не подставляя желаемую продолжительность отношений как факт.
Почему нельзя делить только на повторных покупателей?
Так вы исключите тех, кто не вернулся, и получите ценность другой группы. Для оценки всей привлеченной когорты сохраняйте исходный знаменатель.
Что в итоге
- Определите, что входит в LTV: выручка, прибыль или вклад по выбранным расходам.
- Считайте понятную когорту за одинаковый срок наблюдения.
- Учитывайте скидки, возвраты и ограничения идентификации.
- Сравнивайте с CAC той же группы и отдельно смотрите срок окупаемости.
- Отделяйте прогноз от уже полученных денег и проверяйте конкретную причину повторных покупок.
Источники
- shopify.com: Customer Lifetime Value, обновлено 8 октября 2026, дата обращения 22.10.2026.