

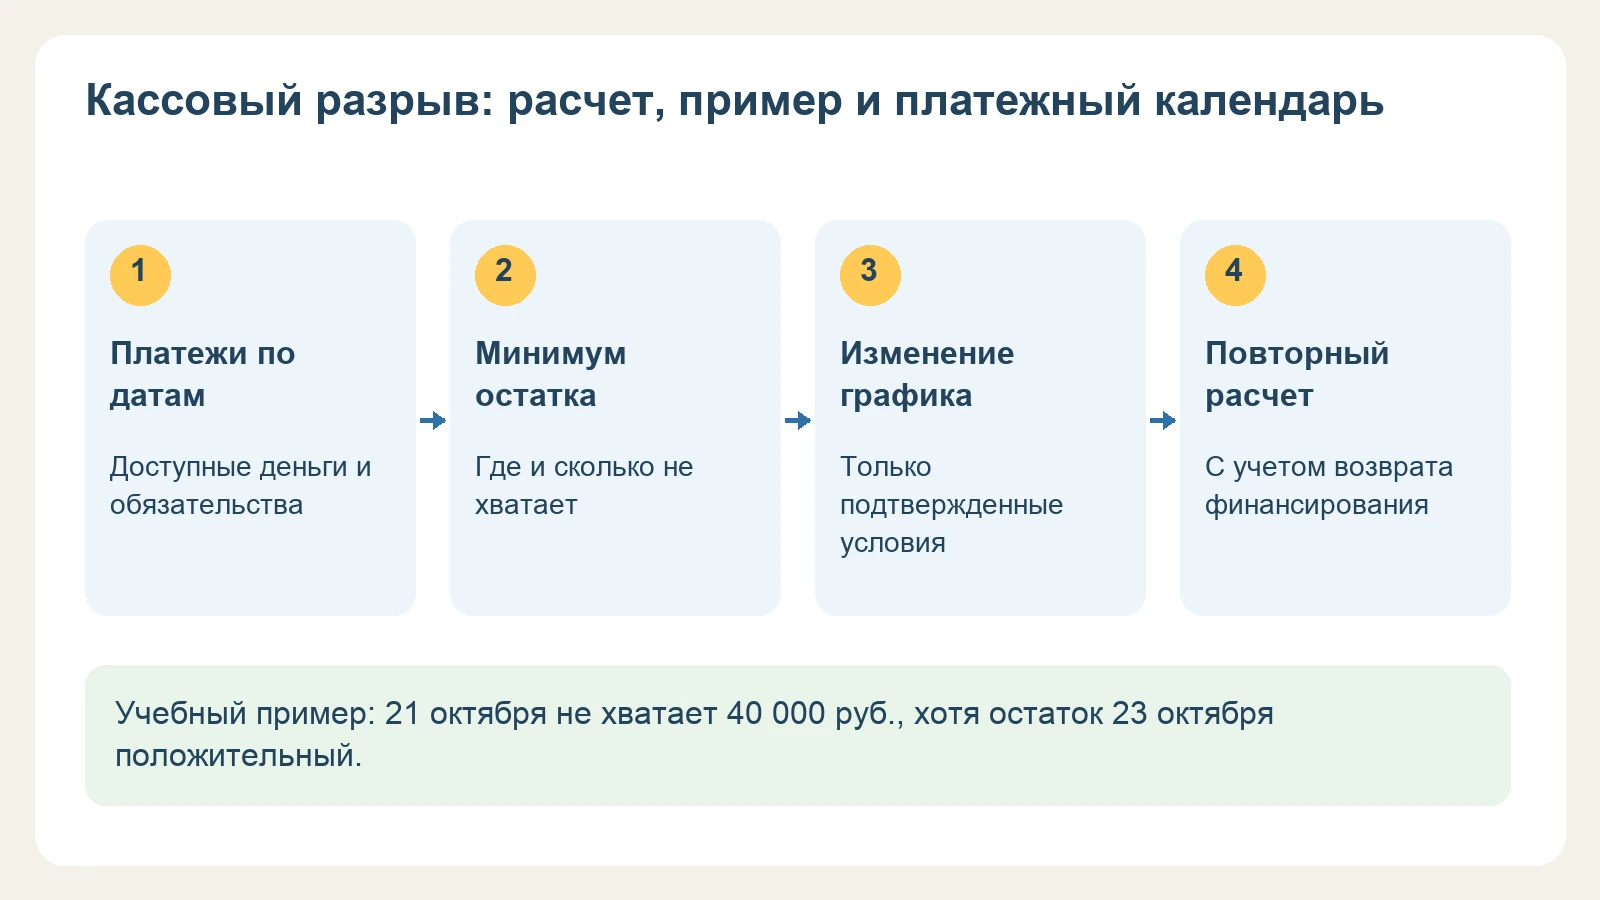
Учебная ситуация: у магазина 180 000 рублей на счете, а к концу недели ожидается положительный остаток. Но в среду нужно заплатить 90 000 рублей, и именно на этот платеж не хватает 40 000. Четверговое поступление проблему среды не решает. Кассовый разрыв ищут по датам, а не по общей выручке за месяц. Разберем, как собрать платежный календарь, найти самую глубокую нехватку и проверить, что выбранное решение не создает новый провал через неделю. Все суммы ниже — учебные, без привязки к условиям конкретной площадки.
Почему прибыль не спасает в день платежа
Продажа, прибыль и поступление денег отвечают на разные вопросы. Магазин может продать товар с положительным результатом, но получить оплату позже, чем наступит срок расчета с поставщиком. Или заплатить за следующую партию до того, как поступят деньги за предыдущую.
Начать разбор можно с определения и формулы кассового разрыва в материалах Сбера . Практический вопрос звучит так: какие обязательства наступят раньше доступного поступления? Сравнение месячных итогов скрывает эту последовательность.
При этом не всякая нехватка временная. Если после очередного поступления денег снова не хватает на обычную работу, проверьте расходы и экономику продаж. Новый заем способен сдвинуть дату проблемы, но сам по себе не делает убыточный товар прибыльным.
Лучше сразу разделить две задачи. Первая — найти средства на конкретное обязательство. Вторая — понять, почему график или сам бизнес снова требуют дополнительного финансирования. Ответ «дождемся выплаты» подходит только тогда, когда ее суммы и доступной даты хватит для дальнейших платежей.
Как рассчитать кассовый разрыв по датам
Для каждой даты считайте прогнозный остаток: деньги на начало + поступления − выплаты . Отрицательное значение показывает непокрытую потребность в прогнозе. Это не разрешение отправить платеж при пустом счете: без отдельного источника денег операция может не пройти.
В учебном магазине на утро 19 октября есть 180 000 рублей. Ближайшие операции известны. Таблица показывает исходный график без нового финансирования; суммы указаны в рублях.
|
Дата |
Операция |
Поступление |
Выплата |
Прогнозный остаток |
|---|---|---|---|---|
|
19 октября |
Доступные деньги на начало |
— |
— |
180 000 |
|
20 октября |
Расчет с поставщиком |
0 |
130 000 |
50 000 |
|
21 октября |
Аренда и услуги |
0 |
90 000 |
−40 000 |
|
22 октября |
Ожидаемое поступление |
220 000 |
0 |
180 000 |
|
23 октября |
Следующая закупка |
0 |
100 000 |
80 000 |
В исходном графике не хватает 40 000 рублей на 21 октября. Это максимальная нехватка внутри показанного периода, хотя пятничный итог положительный. Размер потребности найден, но способ ее закрыть ещё предстоит выбрать.
Проверьте и порядок операций внутри дня. Если оплата поставщику нужна утром, а поступление ожидается вечером, положительный дневной итог не гарантирует исполнения утреннего платежа. Для таких дней добавьте время или разбейте строку на несколько операций.
Не называйте разрыв «ровно на сутки» без подтверждения времени зачисления. В таблице нехватка появляется 21 октября, а ожидаемый источник — 22 октября. Рабочий срок зависит от исполнения конкретных операций, а не от расстояния между двумя клетками календаря.
Что внести в платежный календарь
Начните с денег, которыми бизнес может распоряжаться. Выручка в отчете площадки, неоплаченный счет покупателю и доступный остаток в банке — разные величины. Рядом с каждым поступлением сохраните сумму, ожидаемую дату и основание: выписку, подтвержденный график или сообщение контрагента.
Для работы на маркетплейсе сверяйте ожидаемую выплату со своими отчетами и действующими условиями. Не подставляйте общую частоту выплат из чужой статьи. Удержания, возвраты и доступность денег нужно учитывать по вашим операциям, без повторного вычитания одной суммы.
- Поступления: сколько денег ожидается, когда и от кого; отдельно отметьте неподтвержденные ожидания.
- Выплаты: сумма, срок и основание обязательства; у закупки — также возможность изменить объем.
- Доступный остаток: деньги на начало с учетом ограничений, которые уже известны.
- Ответственный: кто уточняет поступление, согласует изменение и подтверждает исполнение.
- Версия прогноза: когда обновлен календарь и какие сведения ещё ждут проверки.
Учебный пример ошибки: в строке уже стоит выплата площадки после удержаний, а ниже ещё раз списана та же комиссия. Возникает искусственная нехватка. Обратная ошибка — поставить полную стоимость проданных товаров как будущие деньги и забыть корректировки. Сначала сверьте состав суммы.
Удобнее хранить одну операцию в одной строке. Общая запись «поставщики — 300 000 за месяц» не показывает, кому и когда платить. Разделив ее на счета, вы увидите, какую закупку можно обсудить, а какая уже относится к принятому обязательству.
Горизонт выбирайте по ближайшим существенным платежам и поступлениям. Если следующая крупная закупка стоит за пределами видимой недели, продлите календарь до нее. Иначе решение выглядит удачным только потому, что следующий расход остался за краем таблицы.
Как проверить прогноз, если поступление задержится
У основного сценария должно быть понятное основание. Нельзя считать поступление подтвержденным только потому, что менеджер ожидает хорошие продажи. Отдельно покажите вариант с более поздней оплатой или меньшей суммой, если для этого есть риск.
Учебный стрессовый сценарий. Те же 220 000 рублей поступят не 22, а 26 октября. Без изменений графика прогнозный остаток после закупки 23 октября составит −140 000: минус 40 000 после аренды и ещё минус 100 000 закупки. Прежней оценки в 40 000 уже не хватает.
Такой расчет не предсказывает задержку. Он показывает последствия выбранного допущения. Лучше записать, что именно проверяется: дата перевода, сумма после корректировок или новая закупка. Тогда команда обсуждает конкретный риск и не спорит об общем «пессимистичном настрое».
Если поступление пока не подтверждено, назначьте срок уточнения до ближайшего обязательства. Например, сотрудник проверит статус утром 20 октября и в этот же день сообщит руководителю, какой вариант календаря брать в работу. Важна связь между проверкой и решением.
Что можно изменить до обращения за финансированием
Сначала проверьте сам график. Можно ли уменьшить необязательную закупку, разделить новую партию, получить оплату по уже наступившему сроку или согласовать другой порядок расчетов? Эти варианты требуют подтверждения второй стороны. Молчание поставщика не меняет договоренность.
Вернемся к учебной таблице. Поставщик согласился получить 80 000 рублей 20 октября и оставшиеся 50 000 — 22 октября после поступления денег. Тогда после аренды 21 октября останется 10 000, а после поступления и второй части платежа 22 октября — 180 000. Итог 23 октября сохранится: 80 000.
Здесь изменился срок расхода, а не прибыль магазина. Перенос убрал отрицательный остаток в базовом сценарии. Но при задержке поступления до 26 октября снова потребуется решение. Поэтому договоренность нужно проверить в том же стрессовом варианте, а не считать вопрос закрытым.
Учебный пример сообщения поставщику
По счету за партию предлагаем оплатить 80 000 рублей 20 октября, а 50 000 — 22 октября. Подтвердите, пожалуйста, допустим ли такой график и изменятся ли условия поставки. До вашего подтверждения ориентируемся на прежнюю договоренность. После согласования зафиксируем порядок расчетов в нужных документах.
В сообщении есть суммы, даты и вопрос об условиях. Оно не обещает оплату на основании одного лишь прогноза. Если поступление ещё не подтверждено, обсудите это до принятия нового обязательства, а не после пропущенного срока.
Не объединяйте все платежи в список «что задержать». У зарплаты, налогов, аренды и будущей закупки разные основания и последствия. Возможность изменения проверяют отдельно. При близком обязательном сроке финансовое решение стоит сверить с бухгалтером и ответственным за договор.
Как проверить кредит, овердрафт или факторинг
Если изменения графика не решают задачу, сравнивайте финансирование по вашим документам и предложению кредитора. Значимы не только доступная сумма, но и срок получения, комиссии, проценты, обеспечение и порядок погашения. Одобренный лимит ещё не означает поступление денег к нужному часу.
У овердрафта и кредита проверяйте условия конкретного договора. Для знакомства с факторингом есть материалы Банка России о финансовых инструментах . Вариант применим не к любому поступлению: сначала нужно выяснить, подходит ли требование и сделка условиям финансирующей организации.
Не переносите ставки и примеры из старого путеводителя в текущий расчет. Сравнение имеет смысл по письменному предложению на нужную дату. Если деньги нужны завтра, отдельно проверьте, успеют ли стороны оформить документы и выполнить условия выдачи.
Учебная проверка возврата. Магазин получает 40 000 рублей до аренды. В календаре появляется поступление займа, а позже — возврат 40 000 и все расходы по договору. Проценты в примере не заданы: без предложения кредитора их нельзя посчитать. Проверку остатка продолжайте до этой даты и следующей закупки.
Я бы сначала проверял источник возврата, а затем сравнивал стоимость. Дешевое предложение не спасает, если погашать его нечем. Обратный порядок легко подталкивает выбрать привлекательный процент и отложить главный вопрос до следующего месяца.
Увеличение выручки тоже не всегда закрывает ближайшую нехватку. Для дополнительной продажи могут понадобиться закупка, реклама и доставка раньше оплаты покупателем. Прежде чем запускать акцию ради денег, посмотрите последовательность ее расходов и поступлений.
Что изменить после закрытия разрыва
Сравните прогноз с фактом: какой платеж изменился, сколько денег пришло и когда. Причину отклонения запишите рядом с операцией. «Перевод пришел на 2 дня позже подтвержденной даты» полезнее, чем «не сошелся план». Так понятно, какой источник сведений уточнять в следующий раз.
Обратите внимание на запасы. Скидка за крупную партию может выглядеть привлекательной, но деньги понадобятся до продажи товара. Сравните не только цену единицы, но и платежи, которые останутся без покрытия после закупки. В разборе СберБизнес Live можно подробнее посмотреть причины нехватки оборотных средств и подход к планированию.
Учебная ситуация: команда ожидает обычное поступление, но получила меньше из-за корректировок. Проверка календаря начинается с финансового отчета. Если рядом растут жалобы на треснувшие крышки, товарной команде стоит проверить партию и упаковку. Отзыв подсказывает вопрос, а сумму потерь подтверждают документы.
Аналитика отзывов Спикса помогает находить повторяющиеся темы в обратной связи и сравнивать периоды. Ее уместно подключать к разбору причин проблем с товаром. Платежный календарь и сумму возвратов команда ведет по финансовым данным; Спикс здесь не заменяет учет денег.
После исправления причины сравните новые обращения и фактические расходы. Не обещайте, что уменьшение жалоб автоматически даст нужную сумму к определенной дате. Для такого вывода нужно отдельно связать продажи, возвраты и поступления, сохранив период и состав товаров.
Как устроить короткую проверку платежей в команде
Перед ближайшим существенным платежом ответственный обновляет остаток и подтвержденные поступления. Руководитель смотрит даты, на которых денег не хватает, и выбирает действие. Менеджер связывается с контрагентом, а бухгалтер проверяет документы и исполнение. В небольшой команде роли могут совмещаться, но итоговое решение все равно должно быть записано.
Не ставьте статус «решено», когда отправлен запрос на перенос. Лучше различать «предложили», «согласовано» и «исполнено». В учебной ситуации поставщику может не подойти деление платежа. Пока ответа нет, исходные 130 000 рублей остаются в календаре на прежнюю дату.
Для резерва выберите понятное правило и проверяйте его на сценариях. Сумма «как у знакомого магазина» не учитывает ваши закупки и сроки поступлений. Начать можно с наиболее глубокой нехватки в расчетном периоде, отдельно обсудив запас на выявленные риски. Это рабочая оценка, а не универсальный норматив.
Как сверить счета, кассу и переводы между ними
Если деньги лежат на нескольких счетах, общий остаток полезен только вместе с доступностью. Платеж может уходить с одного счета, а средства находиться на другом. До срока оплаты проверьте порядок перевода и ограничения, которые относятся к вашей ситуации. Деньги, недоступные для операции, не стоит считать готовым покрытием.
В общем календаре компании внутренний перевод не создает нового поступления извне. Учебный пример: 30 000 рублей перевели между двумя счетами магазина. На первом стало меньше, на втором больше, но общая сумма не выросла. Если поставить только приход на второй счет, прогноз покажет лишние деньги.
Заем, напротив, добавляет доступные средства, но вместе с обязательством вернуть их. Отделите эту строку от оплаты покупателей. Тогда положительный остаток не будет выглядеть как рост продаж. Возврат основной суммы также нужно отличать от платы за использование денег, сохраняя обе операции в графике.
С чем идти к финансирующей организации
Подготовьте короткое описание задачи: сумма, дата потребности, основание ближайшего платежа и предполагаемый источник погашения. Приложения и документы передавайте в официальном канале по запросу организации. Не рассылайте выписки и договоры неизвестным посредникам только ради обещания срочного одобрения.
Учебный пример запроса условий
Нужны 40 000 рублей к 21 октября для платежа по текущему обязательству. Предполагаемый источник возврата — поступление по указанному в документах графику. Просим сообщить срок предоставления средств, все платежи по финансированию и условия погашения. Отдельно хотим проверить вариант, если поступление задержится до 26 октября.
Такой запрос ещё не подтверждает доступность продукта или согласие на его оформление. Он помогает получить сведения для нового расчета. После ответа внесите реальные условия в календарь и сравните остатки, а не только рекламное описание предложения.
Частые вопросы
Кассовый разрыв означает, что магазин убыточный?
Нет, прибыль и доступные деньги нужно оценивать отдельно. Но повторяющаяся нехватка требует проверки экономики продаж: временное финансирование не устраняет постоянный убыток.
Хватит ли смотреть остаток на конец месяца?
Нет, обязательство может наступить раньше поступления. Расчет по датам показывает промежуточный минимум, а для операций в один день иногда важна и очередность по времени.
Можно ли закрыть разрыв только ростом продаж?
Проверьте, когда поступят деньги и какие расходы нужны до них. Дополнительная продажа с отсрочкой способна увеличить ближайшую потребность, даже если даёт прибыль.
Что в итоге
- Считайте кассовый разрыв по датам и доступным деньгам.
- Находите минимальный прогнозный остаток внутри периода.
- Проверяйте базовый график и вариант задержки поступления.
- Учитывайте только подтвержденные изменения договоренностей.
- Продлевайте календарь до возврата финансирования и следующей крупной выплаты.
Источники
- developers.sber.ru: Сбер: определение и формула кассового разрыва, дата обращения 22.10.2026.
- sberbusiness.live: СберБизнес Live: причины нехватки оборотных средств, дата обращения 22.10.2026.
- cbr.ru: Банк России: финансовые инструменты и материалы о факторинге, дата обращения 22.10.2026.